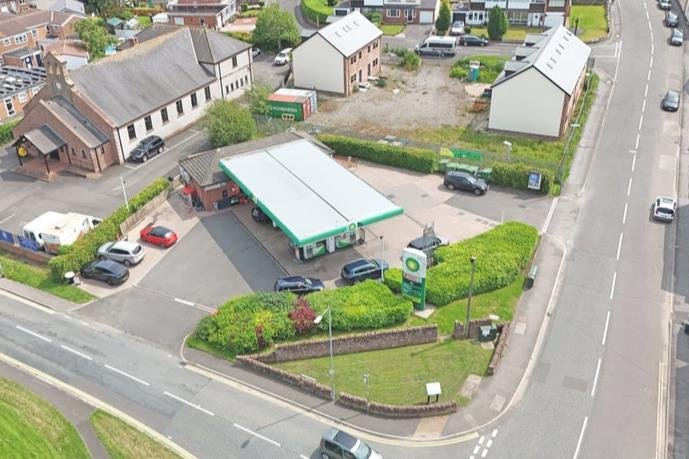
أظهر تقرير منتصف العام لعام 2026 الصادر عن مؤسسة الاستشارات العقارية التجارية البريطانية “كريستي آند كو” (Christie & Co) أن محطات الوقود وساحات التجزئة الملحقة بها تواصل تصدرها كواحدة من أكثر فئات الأصول العقارية والتجارية طلباً وجاذبية في المملكة المتحدة، في ظل استمرار تفوق حجم الطلب الاستثماري على المعروض الفعلي للمواقع المعروضة للبيع، وتنافس جهات الإقراض المصرفية والمؤسسات التمويلية على دعم صفقات الاستحواذ بهوامش فائدة منخفضة وتنافسية للغاية. وكشف التقرير أن القطاع يشهد حالة من الازدهار والصلابة الاستثنائية؛ حيث لم تشكل تحديات ارتفاع تكاليف العمالة والتشغيل أو الضغوط التضخمية أي عائق أمام رغبة المستثمرين، إذ شاركت المؤسسة في تقييم وبيع وتقديم استشارات لصفقات محطات وقود تجاوزت قيمتها الإجمالية 549 مليون جنيه إسترليني خلال النصف الأول فقط من عام 2026، مع انخفاض متوسط المدة الزمنية المستغرقة لإتمام الصفقات من الاتفاق المبدئي حتى الإغلاق النهائي إلى 30 أسبوعاً فقط.
وسلط التقرير الضوء على التحول الهيكلي المتسارع في طبيعة المشترين؛ إذ استحوذ المشغلون الإقليميون متعددو المواقع والشركات الكبرى والمجموعات المجمعة للأصول على نحو 80% من إجمالي عمليات الشراء والاستحواذ التي تمت عبر “كريستي آند كو”، في حين لم تتجاوز حصة المشغلين المستقلين الصغار 20%، مما يؤكد استمرار موجة الاندماج والتماسك المؤسسي لقطاع الساحات البريطاني على حساب النماذج الفردية المجزأة. وتبرز صفقات كبرى مثل استحواذ شركة “إي جي أون ذا موف” (EG On The Move) على 85 محطة تابعة لمجموعة “براكس” (Prax)، وبيع محفظة “هيلز” (Hills) المكونة من 12 موقعاً لصالح شركة “رودسايد ريل إستيت” (Roadside Real Estate)، كشواهد حية على هذه الديناميكية التوسعية المدعومة بشهية إقراض مصرفية قوية تقدم هوامش ربح ائتمانية تصل في بعض الحالات إلى 1.8% فقط فوق سعر الفائدة الأساسي للبنك المركزي.
وأوضح التحليل أن احتدام المنافسة على شراء المواقع في لندن والجنوب الشرقي ودفع الأسعار نحو مستويات قياسية دفع المشغلين إلى توجيه بوصلتهم التوسعية نحو أسواق إسكتلندا وويلز؛ حيث تتمتع المحطات هناك بمستويات منافسة إقليمية أقل، وتواجه قيوداً تخطيطية وتنظيمية مماثلة تجعل من بناء وتطوير محطات جديدة كلياً (New-to-Sector) أمراً معقداً ومحدوداً، مما يضفي قيمة احتكارية واستثمارية عالية على الساحات القائمة. وفيما يتعلق بمصادر الدخل التشغيلي، لفت التقرير إلى أنه على الرغم من النمو المستمر لإيرادات شحن المركبات الكهربائية في المواقع الحيوية الواقعة على الطرق الرئيسية السريعة (A-roads Motorways)، إلا أن خدمات الشحن لا تزال تمثل رافداً ثانوياً للأداء التجاري العام في معظم المواقع، في حين تستأثر المحطات التي تمتلك مصادر دخل متنوعة وغير نفطية بأعلى معدلات الاهتمام والتقييمات السعرية من المشترين، وفي مقدمتها مراكز غسيل وتنظيف السيارات المتطورة، ومواقف الشاحنات والمركبات الإضافية، ومطاعم الخدمة السريعة والمقاهي العالمية المدمجة داخل المتاجر.
ويعكس هذا التقرير تحولاً جوهرياً في نظرة الأسواق المالية لمحطات الوقود؛ حيث تحولت من مجرد أصول بيع بالتجزئة للهيدروكربونات إلى “بنية تحتية خدمية متعددة الاستخدامات” توفر تدفقات نقدية قوية ومقاومة للتقلبات الدورية. ويشير المحللون إلى أن استراتيجية المشغلين الكبار ترتكز على استغلال القوة التفاوضية والوفورات التشغيلية لتعظيم هامش الربح غير النفطي داخل المتاجر، مما يمنحهم القدرة على إعادة تسعير الأصول والاستفادة من انخفاض تكلفة التمويل لإعادة تشكيل خريطة تجزئة الطاقة والتنقل في بريطانيا على المدى الطويل.